공부방 비용처리는 강사일 때와 원장일 때가 완전히 다릅니다
 두비전
1. 받는 사람에서 쓰는 사람으로 바뀝니다
강사로 일할 때는 세금이 떼어져 나왔습니다. 들어온 금액이 곧 내 돈이었죠.
원장이 되면 반대가 됩니다. 들어온 돈 전부가 매출이고, 공부방 비용처리로 빼낸 금액만큼 남는 돈이 정해집니다.
그래서 공부방 비용처리는 기술이 아니라 습관입니다. 쓸 때 영수증을 남기는 습관이 첫해 세금을 가릅니다.
순서는 이렇습니다. 사업자 형태 정하기 → 품목 가르기 → 증빙 모으기 → 신고. 앞 두 개를 건너뛰면 뒤가 엉킵니다.
2. 새로 생기는 네 가지 일
첫째, 사업자등록입니다. 교육 서비스는 면세와 과세가 갈리니 세무사에게 먼저 확인하십시오.
둘째, 매출 기록입니다. 선납 받은 교습비는 받은 달의 매출이 아니라 수업한 달로 나누어 봐야 실제가 보입니다.
셋째, 비용 증빙입니다. 현금으로 산 교구와 간식, 복사용지도 쌓이면 적지 않습니다.
넷째, 사람을 쓰면 4대보험과 원천세가 붙습니다. 강사 시절엔 회사가 하던 일이 이제 내 일이 됩니다.
3. 품목을 가르면 증빙 범위가 정해집니다
공부방 비용처리에서 가장 먼저 할 일은 품목을 가르는 것입니다. 본사에서 받아야 하는 품목과 직접 사도 되는 품목.
이 구분이 문서에 적혀 있으면 영수증을 어디서 받을지가 처음부터 정해집니다. 섞여 있으면 매번 헷갈립니다.
정보공개서를 받으시면 항목별로 금액과 받는 시점이 적혀 있습니다. 브랜드를 쓰시는 경우엔 이 문서가 비용처리의 출발점입니다.
받으신 날부터 14일은 본사가 계약도 가맹금도 받을 수 없습니다. 그 사이에 품목표를 세무사에게 한 번 보여 주시는 분도 있습니다.
금액을 말로만 알려 주는 곳이면 이렇게 물어보십시오. 항목별로 적힌 문서를 지금 받을 수 있는지.
그 문서를 주지 않는 곳이면 비용처리도 내내 추정으로 하게 됩니다.
 크게 보기 ↗
4. 자주 놓치는 항목 다섯 가지
첫째, 보증금과 권리금입니다. 두 돈은 성격이 달라 처리 방식도 다릅니다. 보증금은 돌려받는 돈이고 권리금은 아닙니다.
둘째, 개업 전에 쓴 돈입니다. 자리를 보러 다닌 교통비, 상담 비용, 미리 산 교구. 사업자등록 전 지출이라 그냥 포기하는 분이 많습니다.
셋째, 집에서 하시는 경우의 공과금입니다. 수업에 쓰는 비율만큼 나누는 방법이 있습니다.
넷째, 차량과 통신입니다. 수업과 섞여 있으면 기준을 정해 두셔야 합니다.
다섯째, 폐기한 교구와 환불한 교습비입니다. 세금 신고에서 빠지면 매출이 실제보다 커 보입니다. 세무사에게 물으실 건 두 가지입니다. 개업 전 지출을 어디까지 증빙으로 넣을 수 있는지, 그리고 간이와 일반 중 어느 쪽으로 시작할지.
5. 그래서 몇 명을 받아야 하나
공부방 비용처리를 잘해도 인원이 모자라면 남지 않습니다.
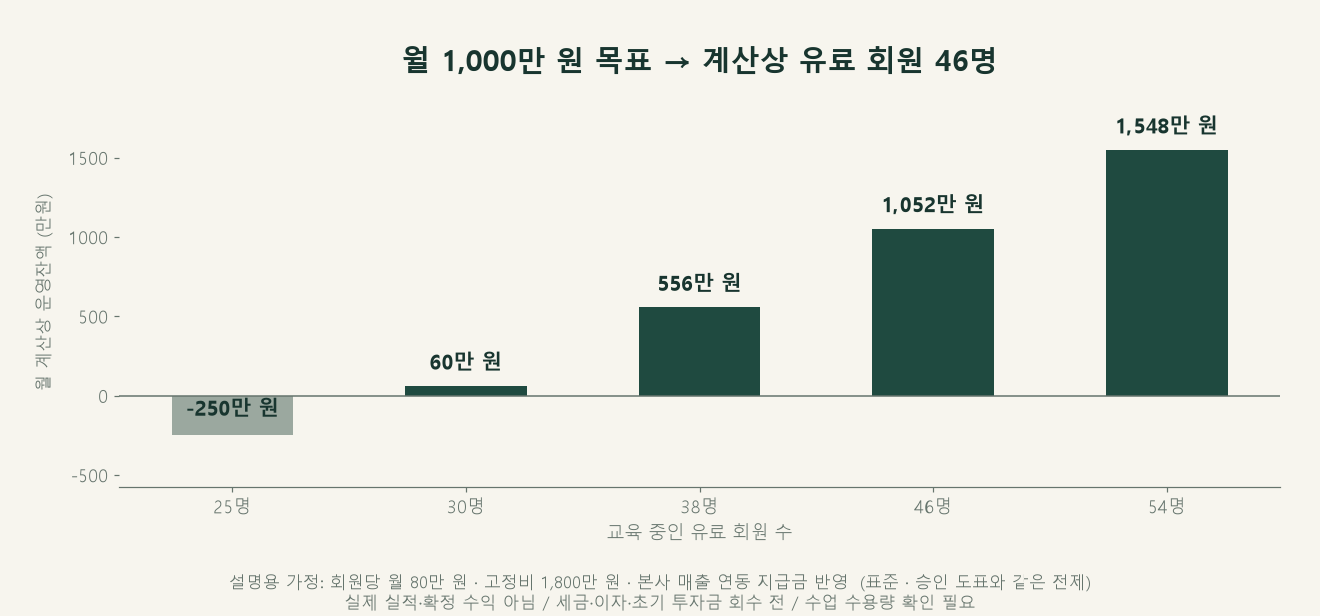
설명용 가정을 두겠습니다. 회원당 월 80만 원, 고정비 1,800만 원, 본사 매출 연동 지급금 반영. 이 조건에서 계산상 손익분기는 유료 회원 30명입니다.
월 1,000만 원을 목표로 하시면 계산상 46명이 필요합니다. 25명에 머물면 계산상 월 250만 원이 모자랍니다.
설명용 가정이며 실제 실적·확정 수익이 아닙니다. 세금·이자·초기 투자금 회수 전 금액입니다.
 크게 보기 ↗
 크게 보기 ↗
6. 첫해에는 숫자가 더 낮게 보입니다
첫해는 회원이 차는 중이라 비용 비율이 높습니다. 공부방 비용처리가 가장 중요한 해이기도 합니다.
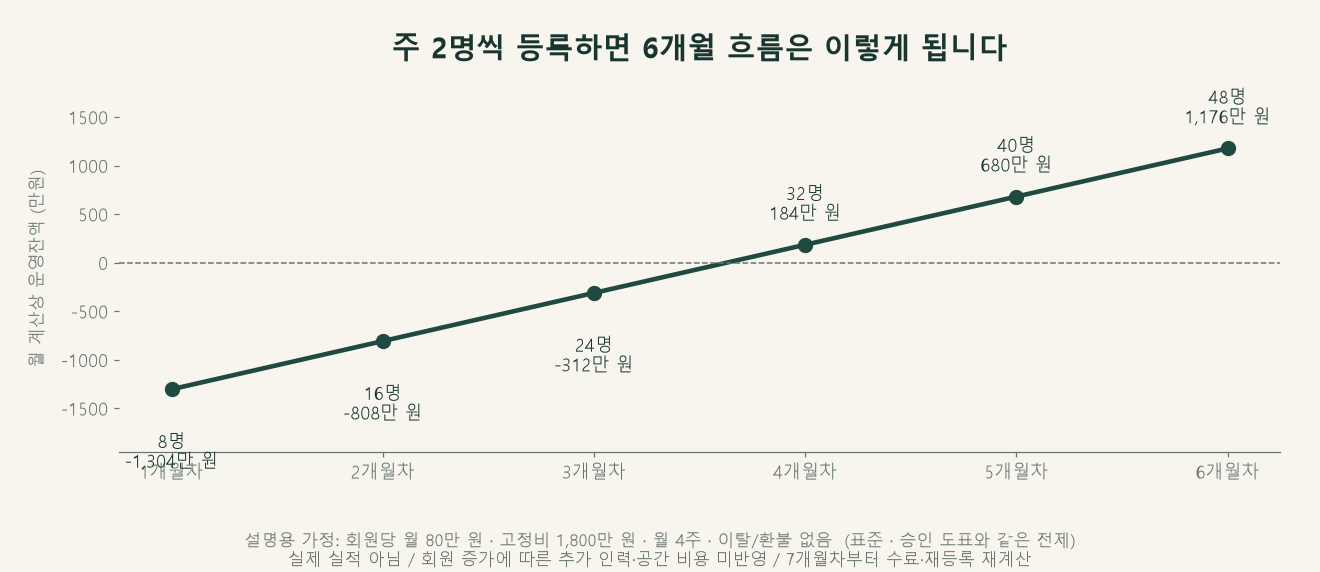
주 2명씩 등록된다고 보면 계산상 3개월차에 겨우 본전 근처입니다. 여섯 달째 48명이면 계산상 월 1,176만 원입니다.
이탈·환불 없음과 동일 비용 구조를 가정한 계산 예시이고, 회원이 늘 때 붙는 추가 인력·공간 비용은 넣지 않았습니다.
그래서 첫해 숫자로 겁먹지 않으셔도 됩니다. 다만 증빙을 안 모으면 그 해 세금이 실제보다 많이 나옵니다.
 크게 보기 ↗
7. 공사비는 한 번에 비용이 되지 않습니다
공사에 쓴 돈을 그 달 비용으로 다 넣으려 하시면 막힙니다.
공사와 집기 중 일부는 여러 해에 걸쳐 나누어 처리합니다. 금액 기준이 있어서 세무사가 갈라 줍니다.
그리고 도면이 확정되기 전에 공사를 시작하지 마십시오. 교실 배치가 바뀌면 벽과 전기를 다시 해야 하고, 그 돈은 되돌릴 수 없습니다.
두비전은 도면 협의와 공사 착수가 개설 단계 어디에 있는지 역산표로 공시돼 있습니다. 순서를 모른 채 돈이 먼저 나가는 구조는 아닙니다.
공사 견적서는 항목을 둘로 갈라 받으십시오. 교실 배치가 바뀌면 다시 해야 하는 항목과 아닌 항목.
뒤쪽을 줄여 첫 석 달 알리는 돈으로 돌리시는 편이 낫습니다.
8. 가맹금은 어디에 맡겨지나
브랜드를 쓰시면 처음에 내는 돈이 있습니다. 이 돈이 어디로 가는지 확인하셔야 합니다.
가맹금은 은행 예치나 보증보험으로 처리하도록 돼 있습니다. 본사 통장으로 바로 들어가 쓰이는 구조가 아닙니다.
예치 제도는 본사가 의무를 다하기 전에 그 돈을 쓰지 못하게 막는 장치입니다. 통장으로 바로 받는 곳이면 그 이유를 물어보십시오.
보증보험으로 처리하는 경우엔 증서를 받아 보관하십시오. 다툼이 생기면 한국공정거래조정원에 조정을 신청하실 수 있습니다.
입금하실 때는 예치 계좌인지 본사 계좌인지 확인하고 이체 내역을 남겨 두십시오. 그 기록이 나중에 증빙으로도 쓰입니다.
큰 돈을 처음 보는 회사 계좌로 넣는 건 불안한 일입니다. 그래서 제도가 있는 겁니다.
 크게 보기 ↗
9. 그 회원은 어디서 오나요
장부를 잘 정리해도 회원이 없으면 쓸 데가 없습니다.
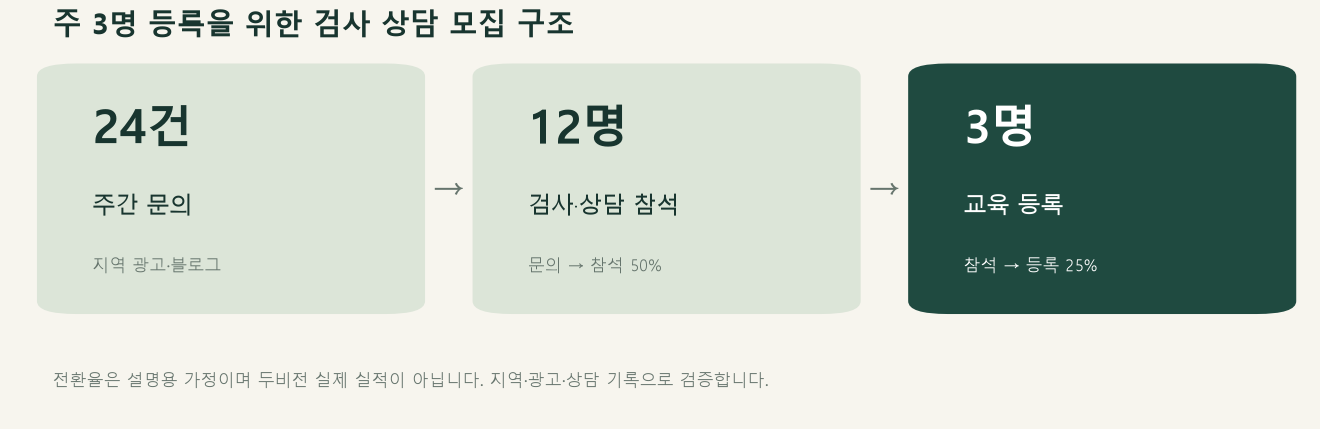
두비전은 입구를 검사로 둡니다. 지역에 알리고, 특수인지능력검사를 신청받고, 방문하시면 결과지를 함께 읽고, 그 아이에게 맞는 수업을 안내한 다음 등록으로 갑니다.
상담 참석률을 절반, 등록률을 넷에 하나로 잡으면 주 2명에 주간 문의 16건이 필요합니다. 전환율은 설명용 가정이며 두비전 실제 실적이 아닙니다.
지금 운영 형태와 희망 지역, 개설 시기를 알려 주시면 공부방 비용처리에서 무엇부터 정리하셔야 하는지 같이 짚어 드리겠습니다.
 크게 보기 ↗
 크게 보기 ↗